




काठमाडौं । नेपाली बीमा क्षेत्रमा अहिले एउटै विषय चर्चामा छ, त्यो मर्जर एण्ड एक्वीजिसन सम्बन्धिकै चर्चा हो । त्यस्तो चर्चा चल्न थालेको लामो समय भएको छ्रैन तर,विगत एक दुई वर्ष यता त्यस्तो चर्चा गहिरो रुपमा भने पक्कै चलेका छन् ।
एक त नेपाली बीमा क्षेत्रले बीमा कम्पनीहरुलाई ह्वात्तै लाइसेन्स बाढ्दा चर्चा कमाएको थियो भने अर्को भनेको फेरी बीमा कम्पनीहरु एक आपमा गाभिदा ठूलै चर्चा बटुल्न सफल भए । त्यसरी बीमा कम्पनीहरु मर्जरमा जानुको पछाडी एउटै कारण भने नेपाल राष्ट्र बैंकले लिएको मर्जरको रणनीति नै हो । नेपाल राष्ट्र बैंकले केही बैंकहरुमा चुक्ता पुँजी वृद्धि गर्ने उदेश्यका साथ गाम्ने,गाभिने, प्राप्ती गर्ने मर्जर एक्वीजिसन सम्बन्धि निर्देशन जारी गर्यो । तत्कालिन अवस्थामा केही बैंकहरुका लागि उक्त निर्देशन निकै राम्रो या भनौ वरदान नै साबित भएको मानियो । बिस्तार अन्य बैंकहरुले पनि मर्जरको बाटो रोजे ।

यता बीमा क्षेत्र पनि बैंक वित्तीय क्षेत्रकै एउटा पाटो भएकाले मर्जरको नीति अपनाउन बीमा क्षेत्रले पनि उत्सुकता देखाएको अवस्था थियो । बीमा क्षेत्रमा पनि बीमा कम्पनीहरुको संख्या धेरै भएको, उनीहरुको चुक्ता पुँजी बढाउनुपर्ने अवस्था सिर्जना भएको या भनौ बीमा कम्पनीहरुले मिलेर काम गर्न सकेमा व्यवसायको गुणस्तर र मात्रा दुवै बढ्ने सोचाई बीमा नियामकले राखेको देखिन्छ । तर, बीमा प्राधिकरण आफैले बीमा कम्पनीहरुको मर्जरलाई मूल्यांकन गर्न हतार गर्न नहुने पनि बताइरहेको छ । यस्तो अवस्थामा बीमा कम्पनीहरु गाभिदा पनि उनीहरुले आफ्ना कल्चर मिलाउँन र अपेक्षित प्रतिफल हात पार्न भने अझै केही समय लाग्ने देखिन्छ ।
बीमा कम्पनीको अग्रतामा फेरबदल
नेपालमा संचालनमा रहेका बीमा कम्पनीहरुको इतिहास खासै लामो छैन । त्यसमा पनि उनीहरुको व्यवसायीक अवस्थाकै मूल्यांकन गर्न त झनै कठिन छैन । यस्तो हुनुको पछाडी एक त नेपाली बीमा क्षेत्रमा मोटो चुक्तापुँजी जुटाएका कम्पनीहरुले अन्य कम्पनीहरुको तुलनामा अलि बढी नै व्यवसाय गरेको अवस्था थियो । बिस्तार जब मर्जरको लहर चल्यो तब मर्जरलाई सबैले आ–आफ्ना किसिमले व्याख्या, विश्लेषण गर्न थाले । हुन त झट्ट हेर्दा मर्जर हुनु पनि त्यति धेरै गलत भने होइन । मर्जरले कम्पनी कम्पनीका साझा विचारहरु एक ठाउँमा राख्ने र प्रतिफल दिने भएको यसको सबैले खुला हृदयले नै स्वागत गरेको देखिन्छ । प्रतिफल पनि गतिलो आर्थिक प्रतिफल हुने भएकाले बीमाले देशको अर्थतन्त्रमा ठूलो फेरबदल ल्याउँने आशा पनि कायमै छ । तर, मर्जरले विगतबाट व्यवसायीक रुपमा धेरै बीमाशुल्क बटुलेका कम्पनीहरुलाई सामान्य धक्का भने दिएको अवस्था छ । यद्यपी बीमा कम्पनीहरुको सफलताको मापन एउटा सूचक,छोटो अवधिको क्रियाकलाप या भनौ एउटा पाटो र एकथरी कोणबाट मात्रै मूल्यांकन गर्ने अवस्था रहदैन । कुनै पनि ब्राण्डेड कम्पनीलाई अर्को कम्पनीले प्रतिस्पर्धा गर्न कस्सिदा त्यसमा पुरानो कम्पनीको योगदान, इतिहास, ब्राण्ड सबै एक साथ खस्किने भन्ने होइन । यसले प्रतिपर्धालाई अझ चर्को र स्वादिलो बनाउँछ भन्ने पनि एकथरीको अनुमान छ ।
तर,नयाँ कम्पनीले पुरानोसँग र पुरानोले नयाँ कम्पनीसँग टक्कर गर्ने भन्दा पनि उनीहरुले दिएको सेवाको गुणस्तर मापन गर्न पनि नियामकले अनसाइट र अफसाइटका सबै अस्त्रहरु पारदर्शी रुपमा चलाउनुपर्ने अर्कोथरीको विश्लेषण छ । मर्जरपछि बीमा बजारको सिनारीयो परिवर्तन भएको बेलामा सुपरिवेक्षण, निरीक्षण सम्बन्धि काम रहदै आएको पुरानो गति वा वेगलाई अझै तिव्र पार्नु पर्ने देखिन्छ । ठीक यही अवस्थामा बीमा मर्जरलाई दुई किसिमबाट हेर्न सकिन्छ । एक त दक्षिण एशियाका मुलुकहरुको तुलनामा बीमा मर्जर ऐतिहासिक छलाङ भएको नियमनकारी निकाय नेपाल बीमा प्राधिकरणका प्रतिनिधिहरुले बताइरहेका छन् । यस्तै अवस्थामा कतिपय बीमा कम्पनीहरुले आफूहरुले अपेक्षित प्रतिफल तथा वाताबरण नपाएको भन्दै पोस्ट मर्जर छलफल चलाउ भनिरहेका छन् ।
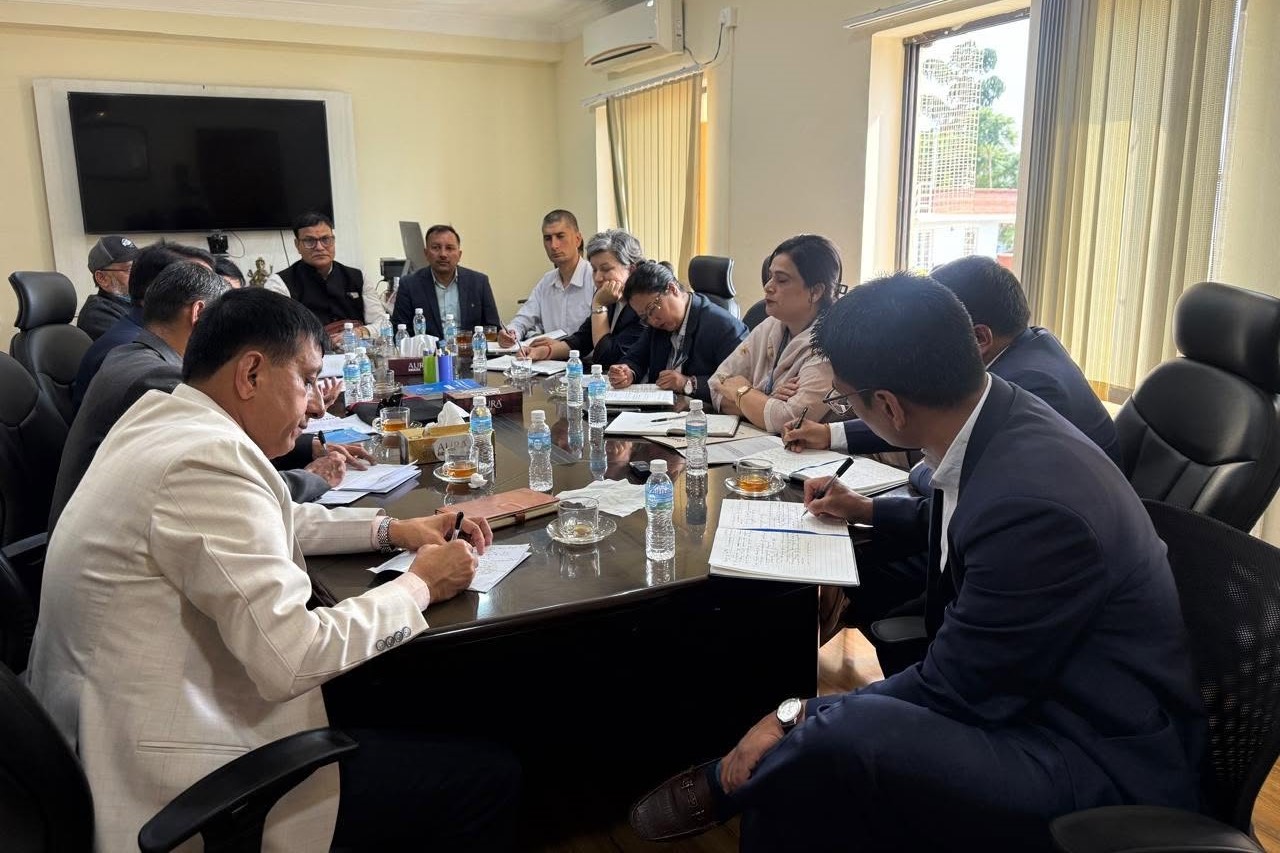
यस्तो अवस्थामा नियामक निकायले बीमा मर्जरबारे गहन छलफल चलाउनुपर्ने देखिन्छ । मर्जर समिक्षा गर्न हतार नगरौ भनेर नियामक डराउने या भनौ मर्जर भएर खत्तमै भएको हो कि भन्ने परिपाटीबाट बीमा कम्पनीहरु पनि न्यूट्रल पोइन्टमा आएर समिक्षा गर्न तथा समाधान खोज्न तत्पर हुनुपर्ने देखिन्छ ।