




काठमाडौँ । हाल शेयर बजारको अन्तिम १५ मिनेटको गणना विधिको विषयमा विवाद चर्किन थालेको छ । यो चाहिन्छ र चाहिँदैन भन्नेहरूको बिचमा समूह वर्गीकरण हुन थालेको छ। एक समूहले यसको आवश्यकता रहेको दाबी गर्दै आएको छ भने अर्को समूहले यो व्यवस्थाले नै बजारमा गिरावट आएको भन्दै आलोचना र आन्दोलन समेत भएको छ ।
केही समय अगाडि मात्रै सेयर बजारमा रहेको अन्तिम १५ मिनेटको भारित औषत मूल्य हटाउने माग सहित नेप्से समक्ष पूँजीबजारका लगानीकर्ता आदित्य पौड्यालले यो व्यवस्था हटाउन आग्रह गर्दै साउन ३० गते नेप्सेमा निवेदन दिएका थिए ।
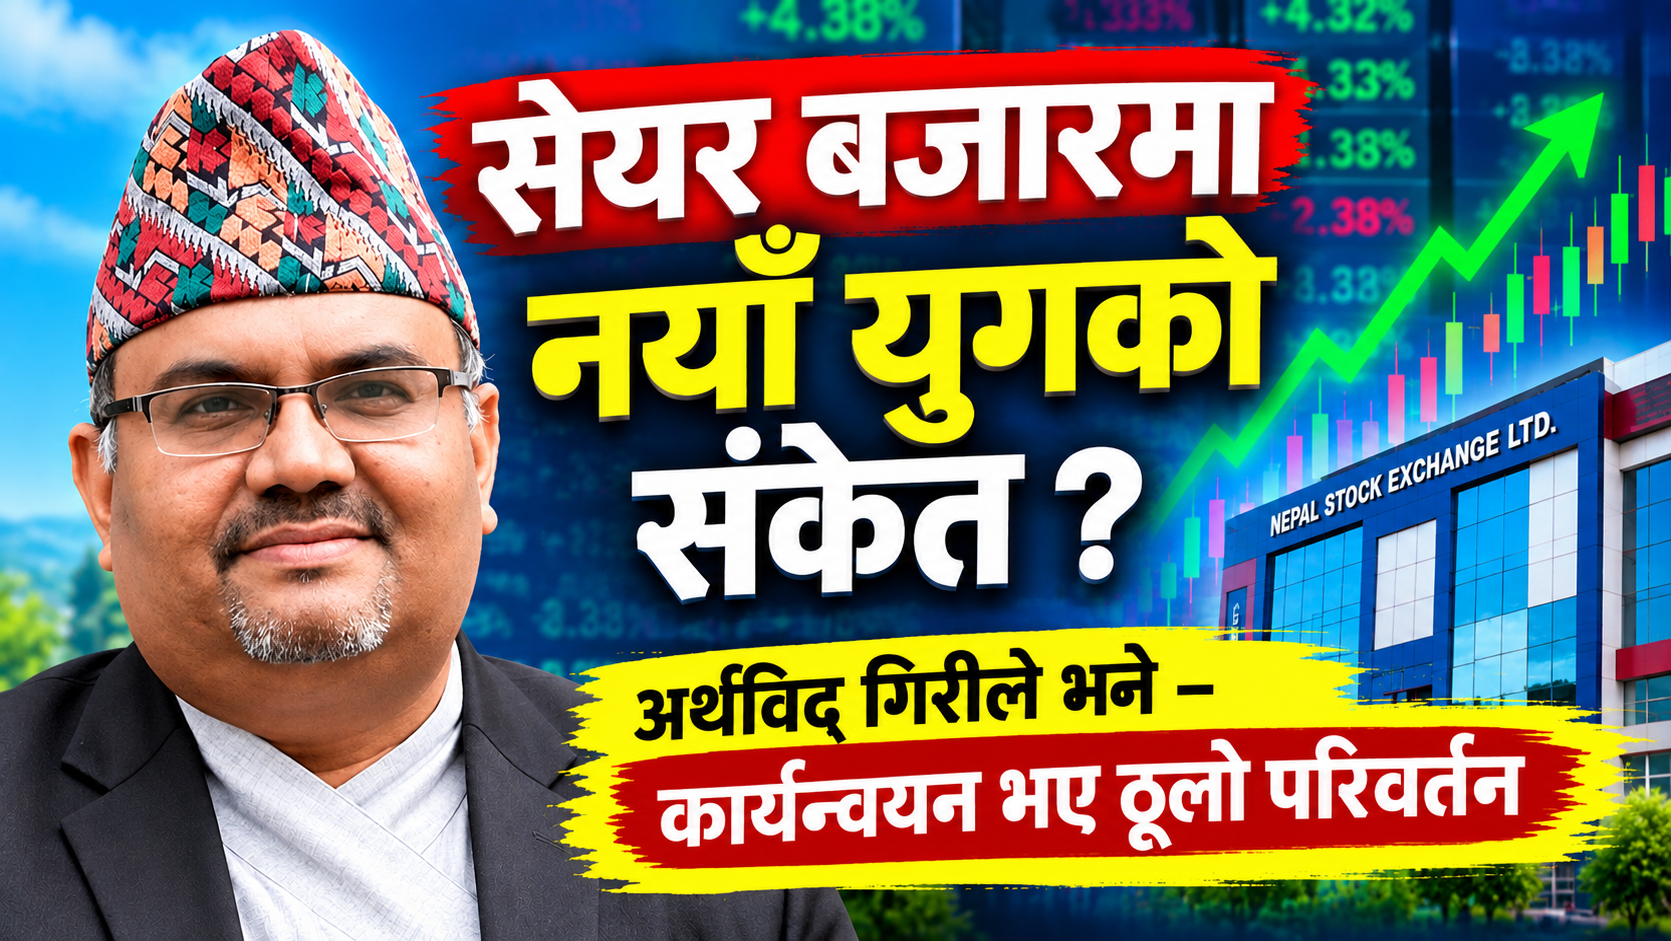
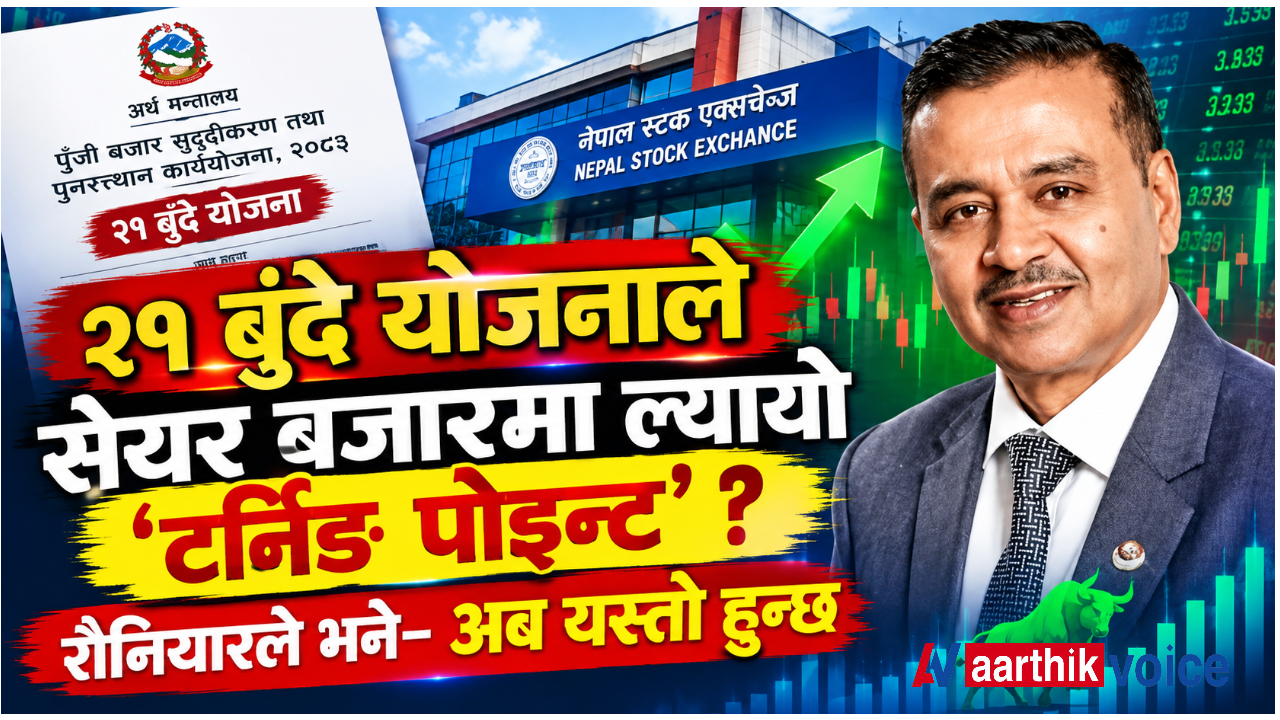
त्यस्तै केहि अन्य लगानीकर्ताले भने सडक आन्दोलन नै गरेर सेयर बजारमा रहेको अन्तिम १५ मिनेटको भारित औषत मूल्य हटाउन माग गर्दै आन्दोलन गरेका थिए । यी सबै आन्दोलन र विरोधको बाबजुद पनि सेयर बजारको फ्रन्टलाइन रेगुलेटर नेपाल स्टक एक्सचेञ्ज (नेप्से)ले अन्तिम १५ मिनेटको औसत सम्बन्धी नियमप्रति आफ्नो अडान दोहोर्याउँदै यो परिवर्तन नहुने प्रस्ट बताउँदै आएको छ । सोही सन्दर्भलाई लिएर यसका सबल र खराब पक्ष के हो यो हुन कति ठिक छ भनेर आर्थिक भ्वाइसले सेयर तथा वित्त विश्लेषक मुक्ति अर्याल र नेपाल इन्भेस्टर्स फोरमका उपाध्यक्ष राजन लम्साललाई सोधेको छ । प्रस्तुत छ अर्याल र लम्सालको धारणा
मुक्ति अर्याल
मुख्यतया यो प्राक्टिस चाहिँ इन्टरनेसनल प्राक्टिसहरूमा हुने गरेको पाइन्छ । यो चाहिँ शेयर बजारमा हुने चलखेललाई अलिकति कन्ट्रोल गर्नको लागि गरिएको हो । अर्को कुरा चाहिँ, चलखेल नभएको कन्डिसनमा पनि कहिलेकाहीँ थिन्ली ट्रेडेड भन्छ । पातलो कारोबार हुने । दुई पैँतालिस बजेसम्म कारोबारै नहुने । २ः५० तिर गएर एउटा दुइटा मात्रै कारोबार भइदिने । त्यो अवस्थामा के त्यो प्राइस रियल हो त ? त्यो प्राइस चाहिँ सप्लाइ छेक्न सक्छ त आएको सबै त्यो प्राइसमा ट्रेड हुन सक्छ त भन्ने कुरा आउँछ।
वास्तवमा म चाहिँ यो ठिक र त्यो बेठिक भन्दा पनि समग्रमा यसको अभ्यास र सम्भावित रिजल्टको विषयमा आफ्नो धारणा राख्ने हो। नेप्सेले अहिले जे गर्छु भनेको छ त्यो चाहिँ एभरेजिङ गर्ने कुरा चाहिँ सायद त्यति अनौठो कुरा होइन। दुनियाँमा भएकै गरेकै चलेकै कुरा हो। तर त्यसको मेकानिजम चाहिँ पब्लिकले क्लियरले राख्नुपर्यो। मैले कतै हेरे हेर्दाखेरि त्यो क्लियर छैन। उसले फलो गरेको प्रोसिजर के हो ? त्यो कुरा क्लियर हुनुपर्यो भन्ने मेरो मुख्य कुरा हो ।
अर्को भनेको पब्लिकलाई क्लियर भयो भनेदेखि र त्यहीअनुसार नै त्यो प्राइस पनि कतिखेर आउनु पर्यो त भन्दा ३ः०१ या ३ बजेर ४० सेकेन्ड या ३० सेकेन्डभित्रमा त्यो पाँच १० सेकेन्डमा चाहिँ क्यालकुलेट भएर त्यो आउनुपर्यो। अहिलेको आइरहेको कुरा विश्वसनीय छ या छैन भन्दिनँ । मैले के भनेँ भन्दा त्यो पाँच मिनेट १० मिनेटपछि आउनु ठिक होइन भनेको। त्यो भयो भने विश्वास नगर्नेहरूको भोइस चाहिँ ठूलो भएर जान्छ।
अनि त्यो पनि के त भन्दा ३ः०१ मिनेट नहुँदै चाहिँ त्यो आइसक्नु पर्यो । यति एफिसियन्ट हुनुपर्यो ताकि कसैले त्यहाँ शङ्का गर्ने ठाउँ नपाओस् भन्ने कुरा मेरो हो। यो चाहिँ अब लगानीकर्ताले कृत्रिम उतारचढाव ल्याएर अलि मूल्य निर्धारण गर्न खोजेको यो अभ्यास चाहिँ त्यतातिर छ भन्ने त्यसलाई नियन्त्रण गर्न खोजिएको भन्ने कुरा भनेर नेप्सेले भनिरहेको छ।
अब नेप्सेको भनाइ के हो , लगानीकर्ताको भनाइ के हो भन्नेमा मेरो कुनै मत छैन ।
लन्डन स्टक एक्सचेन्ज, उसले पनि आफ्नो किसिमको, एक्ज्याक्ट्ली के गर्छ मलाई थाहा छैन। तर उसले पनि कुनै न कुनै चाहिँ प्राइस, प्राइस चाहिँ के हुनुपर्यो रियालिस्टिक हुनुपर्यो। ट्रु रियालिटी हुनुपर्यो। त्यो भनेको डिमान्ड एन्ड सप्लाईको इन्टरप्लेबाट डिटरमाइन भएको प्राइस हुनुपर्यो भन्ने हो।
तर बाहिर के हुन सक्छ भन्दा कतिपय स्टक अब किन ४०००, ५०००, १०००० चाहिँ स्टकहरू लिस्टेड छन्। त्योमध्ये एउटा, दुइटा, चार वटा, पाँच वटामा, २० वटामा के भइदिन सक्छ भन्दा भोल्युम एकदमै नआइदिने, कारोबारै नहुने, एन्डमा चाहिँ कसैले थोरै त्यहाँ बढाइदिने, अनयुजुअल खालको एक्टिभिटी भयो भने त्यस्तोलाई यसले के गर्छ रु अपसेट गर्छ, ब्यालेन्स गरिदिन्छ । त्यसकारणले गर्दा गर्ने गरिन्छ।
राजन लम्साल
१५ मिनेटको औषत मूल्यांकन विधिलाई वास्तवमा हामीले जस्तो सोचेको हो त्यो लेभलमा काम हुन सकेको छैन्। नेप्सेबाट समायोजन हुनुपर्ने पन्ध्र मिनेटको गणना विधि छ, हामीले सोचेको थियौँ कि कुनै पनि स्क्रिप्ट माथि लगेर सर्किट लाउने, अनि त्यो अवस्थामा पुर्याएर छोड्ने लो क्याप भएका कम्पनीहरूलाई चाहिँ अत्यधिक उचालेर छोड्ने, त्यो अवस्थाबाट चाहिँ एभरेजिङ हुन्छ भन्ने
तर यसले जति समस्याको निराकरण गर्ला भन्ने थियो, त्यो निराकरण गरेन, एउटा गणना विधि पनि तपाईँको कहिले कस्तो आइरहेको छ । कहिले मिस्टेक आइ रहेको छ, त्यो हिसाबले पनि यो गणना विधि पनि अलिकति टेक्निकलले हेरेर त्यो हो कि। अनि त्यो हिसाबले गर्दा खेरि यो अहिले त्यो लेभलमा खेल्ने कम्पनीहरु पनि कम भएको र यो गणना विधि पनि तपाईँको त्यति धेरै स्पष्ट नभएको कारणले गर्दा खेरि यसलाई चाहिँ लगानीकर्ताहरूले अहिले चाहिँ आवश्यकताको रूपमा हेर्न सकिदैन् ।
जति राम्रो हुनुपर्ने भन्ने सोचेर कुराकानी गरिएको थियो । त्यति राम्रो हुन नसकेको कारणले गर्दा लगानीकर्ताले यसलाई हटाउँदा नै राम्रो हुन्छ भनेर लगानीकर्ता यसको विरुद्धमा लागिरहनु भएको छ। यसलाई एउटा ट्रायल फेजमा हेरियो, हेर्दा खेरि यसका यसले चाहिँ गर्ने कामहरूमा भन्दा यो नहुँदा नै बेटर हुने रहेछ भन्ने चाहिँ एउटा अनुभव र एउटा विकृतिहरू चाहिँ धेरै देखियो ।
टेक्निकल पार्टहरू वास्तविक नहुने समग्र स्वरूप पनि बिग्रिने, अब अहिले टेक्निकल्ली पनि एउटा चाहिँ हेर्ने विधि छन् नि, ती विधिहरूलाई पनि असर गरेको, त्यो हिसाबले गर्दा खेरि यसलाई चाहिँ पहिला जुन रूपमा सोचेर आएको थियो, जुन रूपमा चाहिँ हुन्छ भन्ने लगानीकर्ताहरूले सोचेको थियो, त्यो अनुरूप नभएको कारणले गर्दा अहिले यो चाहिँ पन्ध्र मिनेटको औसत गणना चाहिँ नराखे केही राम्रो हो भन्ने हाम्रो धारणा हो ।
राख्दा भन्दा नराखेको राम्रो हो भन्ने चाहिँ लगानीकर्ताहरूले अहिले चाहिँ त्यो महसुस गरिरहेको अवस्था हो। यसलाई व्यवस्थित गर्दै लगेर थप परस्कृत गरौँ भन्ने पनि लागेको हो तर यो नगर्दा पनि बजारमा त्यति धेरै ठुलो चाहिँ असर गर्ने अर्थात् यसले चाहिँ ठूलो इफेक्ट पार्ने नभएको कारण खेरि पनि यो पन्ध्र मिनेटको औसत गणना नगर्दा पनि बजारलाई यसले धेरै ठुलो चाहिँ असर गर्ने अर्थात् हानि गर्ने भन्दा पनि अहिले देख्दा खेरि चाहिँ समग्र बजारमा एउटा अर्गानिक हिसाबले अर्थात् तपाईँको आफ्नै लयमा चल्न दिनुपर्छ। यसलाई चाहिँ तोडमोड गर्दा भन्दा आफ्नै लयले चलोस् भन्ने चाहिँ लगानीकर्ताहरूले पहिलाको एउटा स्थितिमा छोडिदिऊ भन्ने हो ।
अहिले गणना विधि पनि यो तथ्यपरक भएन अर्थात् यो सटिक तथ्यांक अनुसारको गणना गरेर आएको पनि देखिएन एउटा, अनि अर्को चाहिँ यसले नहुँदा र हुँदा के हुन्छ भन्दा अहिले चाहिँ हुँदा भन्दा नहुँदा नै बेटर हुन्छ कि भन्नेमा पनि लगानीकर्ता पहिलाको तुलनामा अहिले चाहिँ बजारमा चलखेल पनि कम हुन थालेको, त्यो चलखेल पनि कम भएको कारणले गर्दा एउटा, र अर्को भनेको चाहिँ तपाईँको गणना विधिको कारणले पनि डाउट भएको, अर्को चाहिँ तपाईँको अब यसमा चाहिँ यो हुँदा र नहुँदाको के हुँदो रहेछ त भन्ने कुरो पनि लगानीकर्ताले कम्पेयर गर्दा खेरि हुँदा भन्दा नहुँदैमा वा पहिलाकै स्थितिमै ठिक थियो भन्ने चाहिँ लगानीकर्ताहरूमा एउटा महसुस भएको छ यसकारण हामी यसको खारेजीको माग गरिरहेका छौ ।