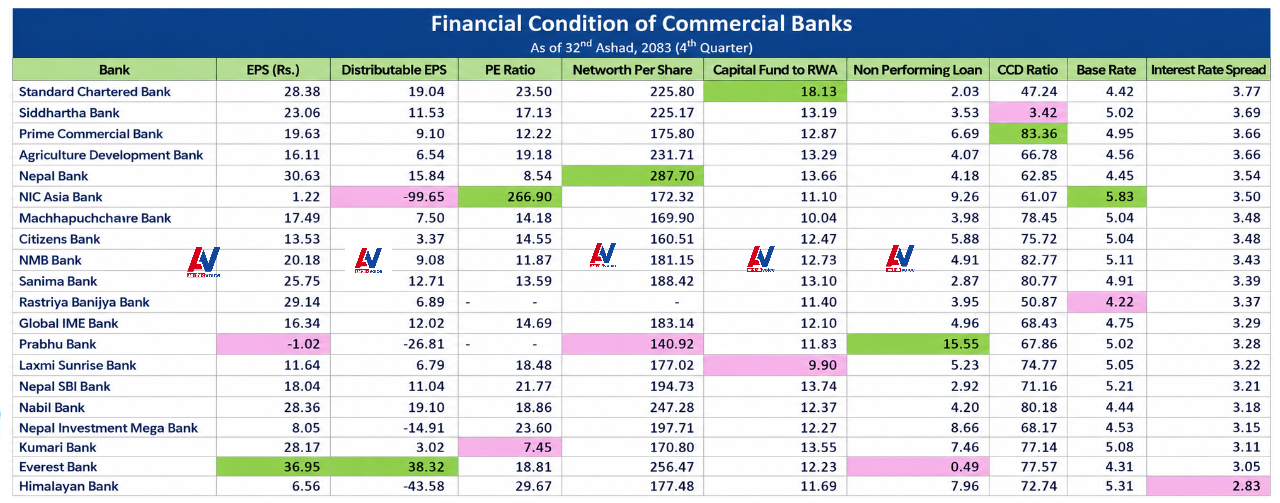


काठमाडौं । आर्थिक वर्ष २०८२/८३ को चौथो त्रैमाससम्मको वित्तीय विवरणले नेपालका २० वाणिज्य बैंकबीच वित्तीय सूचकमा ठूलो अन्तर देखाएको छ। प्रतिशेयर आम्दानी, प्रतिशेयर नेटवर्थ, मूल्य आम्दानी अनुपात र खराब कर्जालगायतका सूचकमा केही बैंक बलियो देखिएका छन् भने केही बैंक दबाबमा रहेको तथ्यांकले देखाएको छ।
प्रतिशेयर आम्दानीतर्फ एभरेस्ट बैंक सबैभन्दा अगाडि रहेको छ।





अर्कोतर्फ प्रभु बैंकको प्रतिशेयर आम्दानी १.०२ रुपैयाँ ऋणात्मक रहेको छ। एनआईसी एशिया बैंकको प्रतिशेयर आम्दानी पनि १.२२ रुपैयाँमा सीमित भएको छ।
प्रतिशेयर नेटवर्थतर्फ नेपाल बैंक सबैभन्दा बलियो देखिएको छ। बैंकको प्रतिशेयर नेटवर्थ २८७.७० रुपैयाँ रहेको छ। एभरेस्ट बैंक र नबिल बैंक क्रमशः दोस्रो र तेस्रो स्थानमा रहेका छन्।
मूल्य आम्दानी अनुपात हेर्दा कुमारी बैंक र नेपाल बैंक तुलनात्मक रूपमा कम मूल्याङ्कनमा देखिएका छन्। यसको विपरीत एनआईसी एशिया बैंकको मूल्य आम्दानी अनुपात २६६.९० गुणासम्म पुगेको छ।
बैंकहरूको सम्पत्तिको गुणस्तरमा पनि उल्लेख्य भिन्नता देखिएको छ। खराब कर्जा नियन्त्रणमा एभरेस्ट बैंक सबैभन्दा अगाडि रहेको छ। बैंकको निष्क्रिय कर्जा ०.४९ प्रतिशतमा सीमित छ। स्ट्याण्डर्ड चार्टर्ड बैंकको निष्क्रिय कर्जा २.०३ प्रतिशत रहेको छ।
यता प्रभु बैंकको निष्क्रिय कर्जा १५.५५ प्रतिशत पुगेको छ। एनआईसी एशिया, नेपाल इन्भेष्टमेन्ट मेगा, हिमालयन र कुमारी बैंकमा समेत निष्क्रिय कर्जा ७ प्रतिशतभन्दा माथि रहेको छ।
समग्रमा हेर्दा उच्च प्रतिशेयर आम्दानी, बलियो प्रतिशेयर नेटवर्थ र न्यून खराब कर्जा भएका बैंकहरू तुलनात्मक रूपमा सबल देखिएका छन्। उच्च खराब कर्जा भएका बैंकहरूमा भने कर्जा असुली तथा जोखिम व्यवस्थापनको दबाब बढेको देखिन्छ। खराब कर्जा बढ्दा जोखिम व्यवस्थापन खर्च बढ्ने भएकाले बैंकहरूको नाफामा समेत थप दबाब पर्न सक्ने देखिन्छ।