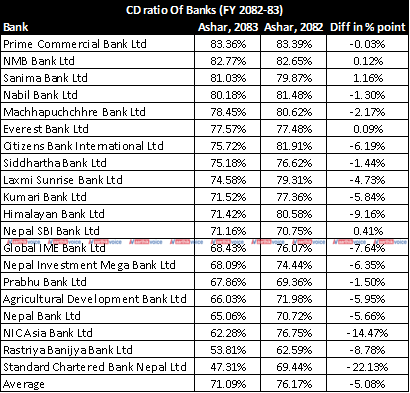


काठमाडौं । बैंकिङ प्रणालीमा अधिक तरलताको चाप कायमै रहँदा वाणिज्य बैंकहरूको कर्जा–निक्षेप (सीडी) रेसियो पछिल्लो समय निरन्तर घट्दै गएको छ । निक्षेप संकलन उल्लेख्य रूपमा बढिरहे पनि कर्जा विस्तारले गति लिन नसक्दा बैंकहरूसँग ठूलो परिमाणमा लगानीयोग्य रकम थुप्रिएको छ । तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ को असार मसान्तसम्म वाणिज्य बैंकहरूको औसत सीडी रेसियो ७१.०९ प्रतिशतमा झरेको छ, जुन अघिल्लो आर्थिक वर्षको तुलनामा ५.०८ प्रतिशत विन्दुले कम हो।





नेपाल राष्ट्र बैंकका अनुसार वित्तीय संस्थाहरुले १०० रुपैयाँ निक्षेप संकलनमा ९० रुपैयाँसम्म कर्जा लगानी गर्न पाउँछन् । तर औसत सीडी रेसियो ७१.०९ प्रतिशतमा सीमित हुनु भनेको बैंकहरूले नियामकले दिएको अधिकतम सीमाभन्दा झन्डै १९ प्रतिशत विन्दु कम कर्जा परिचालन गरिरहेका छन् भन्ने हो। यसले बैंकहरूसँग पर्याप्त स्रोत भए पनि त्यसलाई उत्पादनशील क्षेत्रमा परिचालन गर्न नसकिएको संकेत गर्छ।
बैंकिङ प्रणालीमा अहिले १४ खर्ब रुपैयाँभन्दा बढी लगानीयोग्य रकम रहेको छ । राष्ट्र बैंकका अनुसार हाल बैंकिङ प्रणालीमा ८२ खर्ब ८८ अर्ब रुपैयाँ निक्षेप रहेको छ भने ५९ खर्ब ४४ अर्ब रुपैयाँ कर्जा प्रवाह भएको छ । निक्षेपको तुलनामा कर्जा विस्तार निकै सुस्त रहेकाले तरलता बैंकिङ प्रणालीमै थुप्रिने क्रम पछिल्ला वर्षहरूदेखि जारी छ।
गत वर्षको असार मसान्तसम्मको तथ्यांकअनुसार प्राइम कमर्सियल बैंकको सीडी रेसियो सबैभन्दा बढी ८३.३६ प्रतिशत रहेको छ । त्यसपछि एनएमबी बैंकको ८२.७७ प्रतिशत, सानिमा बैंकको ८१.०३ प्रतिशत, नबिल बैंकको ८०.१८ प्रतिशत, माछापुच्छ्रे बैंकको ७८.४५ प्रतिशत, एभरेष्ट बैंकको ७७.५७ प्रतिशत, सिटिजन्स बैंक इन्टरनेसनलको ७५.७२ प्रतिशत, सिद्धार्थ बैंकको ७५.१८ प्रतिशत तथा लक्ष्मी सनराइज बैंकको ७४.५८ प्रतिशत सीडी रेसियो रहेको छ। यी बैंकहरू औसतभन्दा माथि रहे पनि राष्ट्र बैंकले तोकेको ९० प्रतिशतको सीमाभन्दा अझै निकै तल छन्।
यता, कुमारी बैंकको सीडी रेसियो ७१.५२ प्रतिशत, हिमालयन बैंकको ७१.४२ प्रतिशत, नेपाल एसबीआई बैंकको ७१.१६ प्रतिशत, ग्लोबल आइएमई बैंकको ६८.४३ प्रतिशत, नेपाल इन्भेष्टमेन्ट मेगा बैंकको ६८.०९ प्रतिशत, प्रभु बैंकको ६७.८६ प्रतिशत, कृषि विकास बैंकको ६६.०३ प्रतिशत तथा नेपाल बैंकको ६५.०६ प्रतिशत रहेको छ। एनआईसी एशिया बैंकको सीडी रेसियो ६२.२८ प्रतिशतमा झरेको छ भने राष्ट्रिय वाणिज्य बैंकको ५३.८१ प्रतिशत र स्ट्यान्डर्ड चार्टर्ड बैंक नेपालको सबैभन्दा कम ४७.३१ प्रतिशत रहेको छ। यसले केही बैंकहरूले १०० रुपैयाँ निक्षेप संकलन गर्दा ५० देखि ६० रुपैयाँ हाराहारी मात्रै कर्जा परिचालन गर्न सकेको देखाउँछ।
अघिल्लो आर्थिक वर्षको तुलनामा अधिकांश बैंकको सीडी रेसियो घटेको छ। सबैभन्दा ठूलो गिरावट स्ट्यान्डर्ड चार्टर्ड बैंक नेपालको २२.१३ प्रतिशत विन्दुले आएको छ। त्यसपछि एनआईसी एशिया बैंकको १४.४७ प्रतिशत विन्दु, हिमालयन बैंकको ९.१६ प्रतिशत विन्दु, राष्ट्रिय वाणिज्य बैंकको ८.७८ प्रतिशत विन्दु, ग्लोबल आइएमई बैंकको ७.६४ प्रतिशत विन्दु, नेपाल इन्भेष्टमेन्ट मेगा बैंकको ६.३५ प्रतिशत विन्दु, सिटिजन्स बैंक इन्टरनेसनलको ६.१९ प्रतिशत विन्दु, कृषि विकास बैंकको ५.९५ प्रतिशत विन्दु, कुमारी बैंकको ५.८४ प्रतिशत विन्दु, नेपाल बैंकको ५.६६ प्रतिशत विन्दु तथा लक्ष्मी सनराइज बैंकको ४.७३ प्रतिशत विन्दुले सीडी रेसियो घटेको छ।
यसबाहेक माछापुच्छ्रे बैंकको सीडी रेसियो २.१७ प्रतिशत विन्दुले, प्रभु बैंकको १.५० प्रतिशत विन्दुले, सिद्धार्थ बैंकको १.४४ प्रतिशत विन्दुले तथा नबिल बैंकको १.३० प्रतिशत विन्दुले घटेको छ। प्राइम कमर्सियल बैंकको सीडी रेसियो पनि ०.०३ प्रतिशत विन्दुले सामान्य घटेको छ।
यता केही बैंकको सीडी रेसियो भने बढेको देखिएको छ। सानिमा बैंकको सीडी रेसियो १.१६ प्रतिशत विन्दुले बढेको छ भने नेपाल एसबीआई बैंकको ०.४१ प्रतिशत विन्दुले, एनएमबी बैंकको ०.१२ प्रतिशत विन्दुले तथा एभरेष्ट बैंकको ०.०९ प्रतिशत विन्दुले वृद्धि भएको छ। यद्दपि यी बैंकहरूको वृद्धिले समग्र बैंकिङ प्रणालीको औसतमा उल्लेख्य सुधार ल्याउन सकेको छैन।
बैंकिङ क्षेत्रका जानकारहरूका अनुसार सीडी रेसियो निरन्तर घट्नुको मुख्य कारण निक्षेपको तुलनामा कर्जा विस्तार निकै सुस्त रहनु हो। पछिल्ला वर्षहरूमा रेमिटेन्स बढेसँगै बैंकमा निक्षेप निरन्तर थपिएको छ। तर उद्योग, व्यापार र सेवा क्षेत्रबाट नयाँ कर्जाको माग अपेक्षित रूपमा बढ्न सकेको छैन। आर्थिक गतिविधिमा आएको सुस्ती, घरजग्गा र सेयर बजारमा कम भएको कारोबार, निजी क्षेत्रको कमजोर लगानी मनोबल तथा बढ्दो निष्क्रिय कर्जाका कारण बैंकहरूले ऋण प्रवाहमा अपनाएको सतर्कताले पनि सीडी रेसियो घटाउन भूमिका खेलेको देखिन्छ।
सीडी रेसियो घट्दै जाँदा बैंकहरूको ठूलो हिस्सा स्रोत निष्क्रिय बस्ने अवस्था सिर्जना भएको छ। यसले बैंकहरूको ब्याज आम्दानी र प्रतिफलमा दबाब परेको छ। लगानीयोग्य रकम परिचालन हुन नसक्दा बैंकहरूले निक्षेप आकर्षित गर्न उच्च ब्याजदर दिनुपर्ने आवश्यकता पनि घटेको छ, जसका कारण निक्षेपको ब्याजदर पछिल्ला महिनाहरूमा लगातार ओरालो लागेको छ।