काठमाडौँ । नेपालको बैंकिङ क्षेत्रमा छोटो समयको अन्तरमा पनि विभिन्न खाले उतारचढाव हुने गरेको छ । कहिले धान्न नसकिने कर्जाको माग र विस्तारका कारण तरलता अभावको अवस्था त कहिले कर्जाको मागमा सङ्कुचन आई अधिक तरलताको अवस्था रहने गरेको छ ।
सैद्धान्तिक रूपमा बजारमा कर्जाको ब्याजदर घट्दा र कर्जायोग्य कोष अर्थात् तरलता अधिक रहेको अवस्थामा निजी क्षेत्रबाट कर्जाको माग बढ्नपर्ने हो । तर हाल बैंकिङ क्षेत्रमा कर्जाको ब्याजदर ऐतिहासिक रूपमा घट्दा पनि निजी क्षेत्रको कर्जा माग अपेक्षित रूपमा बढ्न सकेको छैन ।





बैंकिङ प्रणालीमा देखिने गरेका यस्ता उतारचढाव कतिपय विद्यमान आन्तरिक समस्याका कारण देखिन्छन् भने कतिपय मलुकको राजनीतिक, सामाजिक एवम् प्राकृतिक विपत्तिका कारण पनि प्रतिकूल असर पर्ने गरेको देखिन्छ ।
बैंकिङ क्षेत्रमा मात्र होइन, मलुकको अर्थतन्त्रमा अनौपचारिक क्षेत्रको अधिक दबाब, न्यून औद्योगिकीकरण, आन्तरिक उत्पादन र रोजगारीमा शिथिलता, परम्परागत कृषि पणाली, अव्यवस्थित वितरण प्रणाली, आयातमुखी जीवनशैली, बढ्दो वैदेशिक पलायनका कारण विप्रेषणमा अधिक निर्भरता, राजनीतिक अस्थिरता एवम् त्यसले निम्त्याएको व्यवसाय प्रतिकूल वातावरण, सुशासनको कमजोर धरातल, वैदेशिक सहयोग, ऋण र सहायतामा अधिक निर्भरता लगायतका धेरै नकारात्मक पक्षहरू अर्थतन्त्रको पहिचान जस्तै बनिसकेको छ ।
अन्तर्राष्ट्रिय अनुभव र सन्दर्भ
जापानमा सन् १९९० को दशकपछि लामो समयसम्म आर्थिक सुस्तता रहँदा ब्याजदर लगभग शून्यमा झारिँदा पनि निजी क्षेत्रले कर्जा लिन चासो देखाएन, जसलाइ Liquidity Trap का रूपमा चित्रण गरिएको छ ।
अर्थतन्त्र कमजोर हुँदा कर्जा सस्तो भए पनि लगानी हुँदैन भन्ने यो स्पष्ट उदाहरण हो । युरोपेली सङ्घका केही देशहरू (ग्रीस, इटाली, स्पेन) मा सन् २००८ को वित्तीय सङ्कटपछि बैंकहरूमा तरलता भए पनि उद्योग र उपभोक्ताको आत्मविश्वास घटेकाले कर्जा माग लामो समयसम्म सुस्त रह्यो, जसले बेरोजगारी र आर्थिक वृद्धिदरलाई थप दबाबमा राख्यो ।
भारतमा पनि कोभिड–१९ पछिको अवधिमा सरकारी र केन्द्रीय बैंकले ब्याजदर घटाएर कर्जा प्रवाह बढाउने प्रयास गरे तापनि निजी लगानी अपेक्षित रूपमा नबढ्दा केही समय कर्जाको वृद्धिदर एकल अङ्कमै सीमित रह्यो ।
यी अन्तर्राष्ट्रिय अनुभवहरूले देखाउँछन् कि अर्थतन्त्र सुस्त हुँदा कर्जा माग स्वाभाविक रूपमा कमजोर हुन्छ र केवल मौद्रिक सहजीकरण मात्र पर्याप्त हुँदैन । निजी क्षेत्रको विश्वास, स्थिर नीति र वास्तविक आर्थिक गतिविधि सुदृढ नहुँदासम्म कर्जा माग र आर्थिक गति दुवै पुनस्र्थापित हुन कठिन हुन्छ । जुन सन्दर्भ अहिले नेपालको अर्थतन्त्रमा पनि प्रत्यक्ष रूपमा लागु हुन्छ ।
प्रस्तुत सन्दर्भमा यस लेखमा नेपालको बैंकिङ क्षेत्रको वित्तीय स्रोत परिचालनको पछिल्लो अवस्थासमेतका आधारमा कर्जाको माग घट्नुको कारण तथा त्यसले नेपालको समग्र अर्थतन्त्रमा पारेको असरका बारेमा आफ्ना धारणाहरू प्रस्तुत गरिएको छ ।
नेपालको बैंकिङ क्षेत्रमा निक्षेप र कर्जाको अवस्था
नेपालको बैंकिङ क्षेत्रको पछिल्लो पाँच वर्ष र चालु आर्थिक वर्षको मङ्सिरसम्मको कर्जा निक्षेप एवम् सम्बन्धित परिसूचकहरूको तुलनात्मक अवस्थालाई तलको तालिकामा प्रस्तुत गरिएको छ ।
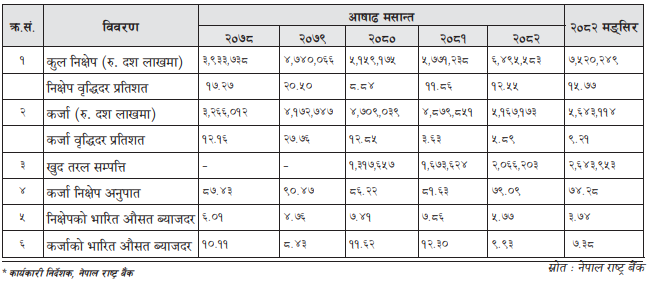
नेपालको विद्यमान आर्थिक परिदृश्यमा कर्जाको मागमा देखिएको शिथिलता अर्थतन्त्रको गहिरो संरचनागत समस्याको सूचकका रूपमा देखा परेको छ । बैंक तथा वित्तीय संस्थाहरूमा पर्याप्त तरलता उपलब्ध भई ब्याजदर क्रमशः घट्दै गए पनि निजी
प्रस्तुत तथ्याङ्कअनुसार कोभिड १९ को विश्वव्यापी महामारीको असर नेपाली अर्थतन्त्रमा पर्न थालेपछि केन्द्रीय बैंकले
यस्तो अवस्थाबाट बैंकिङ प्रणाली तथा व्यवसायीहरूको मनोबल खस्कन नदिने अभिप्रायले नेपाल राष्ट्र बैंकले पुनर्कर्जा सुविधा, कर्जा पुनर्संरचना तथा पुनर्तालिकीकरण, किस्ता तथा ब्याज भुक्तानीमा समयावधि थप, काउन्टर–साइक्लिकल बफर खुकुलो पार्ने र कर्जा वर्गीकरणमा अस्थायी सहुलियतजस्ता नीतिगत उपाय अवलम्बन ग¥यो । यी नीतिहरूका कारण तत्कालीन अवस्थामा निष्क्रिय कर्जा आकस्मिक रूपमा उकालो लाग्नबाट रोकिए पनि यसले वास्तविक कर्जा जोखिमलाई केही समयका लागि दबाएर राख्न मात्र मद्दत ग¥यो । परिणामस्वरूप कोभिड अवधिभर कर्जाको प्रवाहभन्दा पनि कर्जा संरक्षण र प्रणालीगत स्थिरता बैंकिङ क्षेत्रको मुख्य प्राथमिकता बन्यो, जसले बैंकिङ प्रणालीलाई तात्कालिक सङ्कटबाट जोगाए पनि दीर्घकालीन रूपमा कर्जाको गुणस्तर र जोखिम व्यवस्थापनमा थप सतर्कता आवश्यक रहेको सङ्केत ग¥यो ।
कोभिडपश्चात् उत्पन्न समस्यालाई सम्बोधन गर्न प्रदान गरिएको कर्जा सदुपयोगिताको कमजोर अनुगमन र त्यसपश्चात् विकसितबाह्य घटनाक्रमले कर्जा असुलीमा राम्रो परिणाम दिन सकेन । लघुवित्त वित्तीय संस्थामा देखिएको ऋण असुली र कर्जा नतिर्न गरिएको गलत प्रचारप्रसारको समस्या, ठुला सहकारी संस्थाहरू सङ्कटग्रसत भएपछि उत्पन्न परिस्थिति र तत्कालीन अवस्थाको उच्च ब्याजदरको प्रभाव बैंकिङ क्षेत्रमा देखिन थाल्यो । घरजग्गा कारोबार र मूल्यमा आएको अस्वाभाविक गिरावट, सेयर बजारमा देखिएको विचलन एवम् बैंकिङ क्षेत्रप्रति अराजक समूहको धम्की र
अतः पछिल्लो तथ्याङ्कअनुसार विगत दुई वर्ष यता बैंक तथा वित्तीय संस्थामा निक्षेप वार्षिक रूपमा ११ प्रतिशतभन्दा बढीले बढ्दै गए पनि निजी क्षेत्रतर्फको कर्जा वृद्धिदर एकल अङ्कमा सीमित छ भने ९० प्रतिशत कटेको कर्जा निक्षेप अनुपात ७५ प्रतिशतमा नै सीमित रहेको छ । जसले निक्षेप थुप्रिएको तर उत्पादनशील क्षेत्रमा कर्जाको माग सृजना गरी लगानी गर्न नसकिएको अवस्थालाई चित्रण गर्छ ।
नेपालको बैंकिङ क्षेत्रमा अधिक तरलता र न्यून ब्याजदर हुँदा समेत कर्जाको माग बढ्न नसक्नु र विगतमा प्रवाह गरिएका कर्जाहरूको असुली पनि अपेक्षित र प्रभावकारी हुन नसक्नु संवेदनशील र चिन्ताजनक अवस्था मानिन्छ । अझै पछिल्लो पटक गत भदौ २३ र २४ गते भएको जेन–जी आन्दोलन र त्यसले निजी क्षेत्रको मनोबलमा पारेको प्रतिकूल असर बैंकिङ क्षेत्रको कर्जा प्रवाह एवम् समग्र कार्यसम्पादनमा परेको स्पष्ट देखिन्छ ।
वि.सं. २०८२ असोजमा बैंकिङ क्षेत्रको निष्क्रिय कर्जा ५.५० प्रतिशत नाघिसकेको छ । वित्तीय संस्थाहरूले प्रवाह गर्ने कर्जाको प्रकार अर्थात् प्रडक्टअनुसारको निष्क्रिय कर्जाको अवस्थाले पछिल्लो कर्जाको गुणस्तर अवस्था र असुलीको सम्भावनालाई चित्रण गरेको छ ।
विनाधितो ग्राहकको विश्वासमा प्रदान गरिने क्रेडिट कार्डको उल्लेख्य परिमाण नभए तापनि निष्क्रिय कर्जाको अंश उच्च देखिएको छ । जसले नेपालको बैंकिङ क्षेत्रमा अझै पनि विनाधितो कर्जा लिने र सदुपयोग गर्ने संस्कृतिको विकास भई नसकेका कारण बैंक तथा वित्तीय संस्थाहरूलाई यसतर्फ उत्प्रेरित गर्न नसकिने अवस्था देखिन्छ । नगद प्रवाह र व्यवसायको सम्भावनालाई प्राथमिकता दिई प्रदान गरिने साना तथा मझौला कर्जाको निष्क्रिय कर्जा अनुपातसमेत उल्लेख्य रूपमा बढेकाले नेपालको यस क्षेत्रमा रहेको सम्भावनालाई पनि मूर्तरूप दिन कठिन देखिन्छ ।
विगत दुई वर्षअघिसम्म निकै तल रहेको नेपालको बैंकिङ क्षेत्रको निष्क्रिय कर्जा यस अवधिमा झन्डै दोब्बर वृद्धि भएको
समग्र अर्थतन्त्रमा पारेको प्रभाव
नेपालको अर्थतन्त्रलाई गतिशील तुल्याउन निजी क्षेत्रका आर्थिक गतिविधिहरूले महत्वपूर्ण भूमिका खेल्दछन् । एकातिर, बाह्य वातावरणमा आएको विचलनले आर्थिक क्षेत्र गतिहीन देखिएको छ भने अर्कातिर बैंकिङ क्षेत्रमा लामो समयदेखि अधिक तरलताको अवस्था रहँदा यसले समग्र अर्थतन्त्रमा प्रतिकूल असर पारेको देखिन्छ । निजी क्षेत्रको कर्जाको माग बढ्न नसक्दा अर्थतन्त्रमा देखिएका विभिन्न प्रभाव तथा असरहरूलाई निम्न बुँदागत रूपमा प्रस्तुत गरिएको छ ।
बैंकिङ क्षेत्रमा लगातार ब्यादर कम हुँदा पनि कर्जाको माग उल्लेख्य रूपमा बढ्न नसक्नु र कर्जाको उत्पादनशील क्षेत्रमा उपयोग हुन नसक्नु अर्थतन्त्रका लागि शुभ सङ्केत होइन । कर्जाको मागमा देखिएको दीर्घकालीन शिथिलताले नेपाली अर्थतन्त्रमा लगानी, उत्पादन, रोजगारी, उपभोग र आर्थिक वृद्धिमा नकारात्मक असर पारेको छ ।
यस्तो अवस्थामा निजी क्षेत्रमा प्रवाह हुने कर्जाको माग अभिवृद्धि गरी अर्थतन्त्र चलायमान बनाउन खुकुलो वा सहज मौद्रिक नीतिबाट मात्र सम्भव छैन । यसका लागि मौद्रिक नीतिभन्दा पनि सरकारले कार्यान्वयन गर्ने वित्त नीतिको बढी सान्दर्भिकता रहन्छ । बहुआयामिक नीतिगत पहल आवश्यक छ । यसका लागि पहिलो त निक्षेप र कर्जाको ब्याजदरलाई प्रक्षेपण योग्य स्थिर तुल्याई निजी क्षेत्रको विश्वास बढाउनुपर्छ ।
दोस्रो, सरकार तथा स्थानीय निकायसँगको समन्वयमा उत्पादनमूलक क्षेत्र (कृषि, उद्योग, ऊर्जा, साना तथा
तेस्रो, व्यसायमैत्री नीतिगत व्यस्था, कानुनी स्पष्टता, कर प्रणालीको सरलता र व्यवसाय वातावरण सुधारमार्फत लगानीकर्ताको मनोबल बढाउन आवश्यक छ ।
चौथो, कर्जा सुरक्षण, रोजगारी र उत्पादनमूलक क्षेत्रमा ब्याज अनुदान र परियोजनाको छनौट र प्राथमिकीकरणमा सरकारी
बैंकिङ कारोबारलाई थप पारदर्शी बनाउँदै कुनै पनि राजनीतिक एवम् समूहगत स्वार्थमा प्रयोग हुन नदिने वातावरण तयार गर्ने काम राज्यको हो । तर हाल ऋणी र बैंकका कर्मचारीहरूबिच बढिरहेको असमझदारीका कारण समस्या बनिरहेको कर्जा असुली कार्यमा सुधार ल्याउन सबै सरोकारवालाहरूको पहलमा बैंक–व्यवसायीबिच आपसी समन्वय र सद्भावको वातवारण निर्माण गर्नु अपरिहार्य छ ।