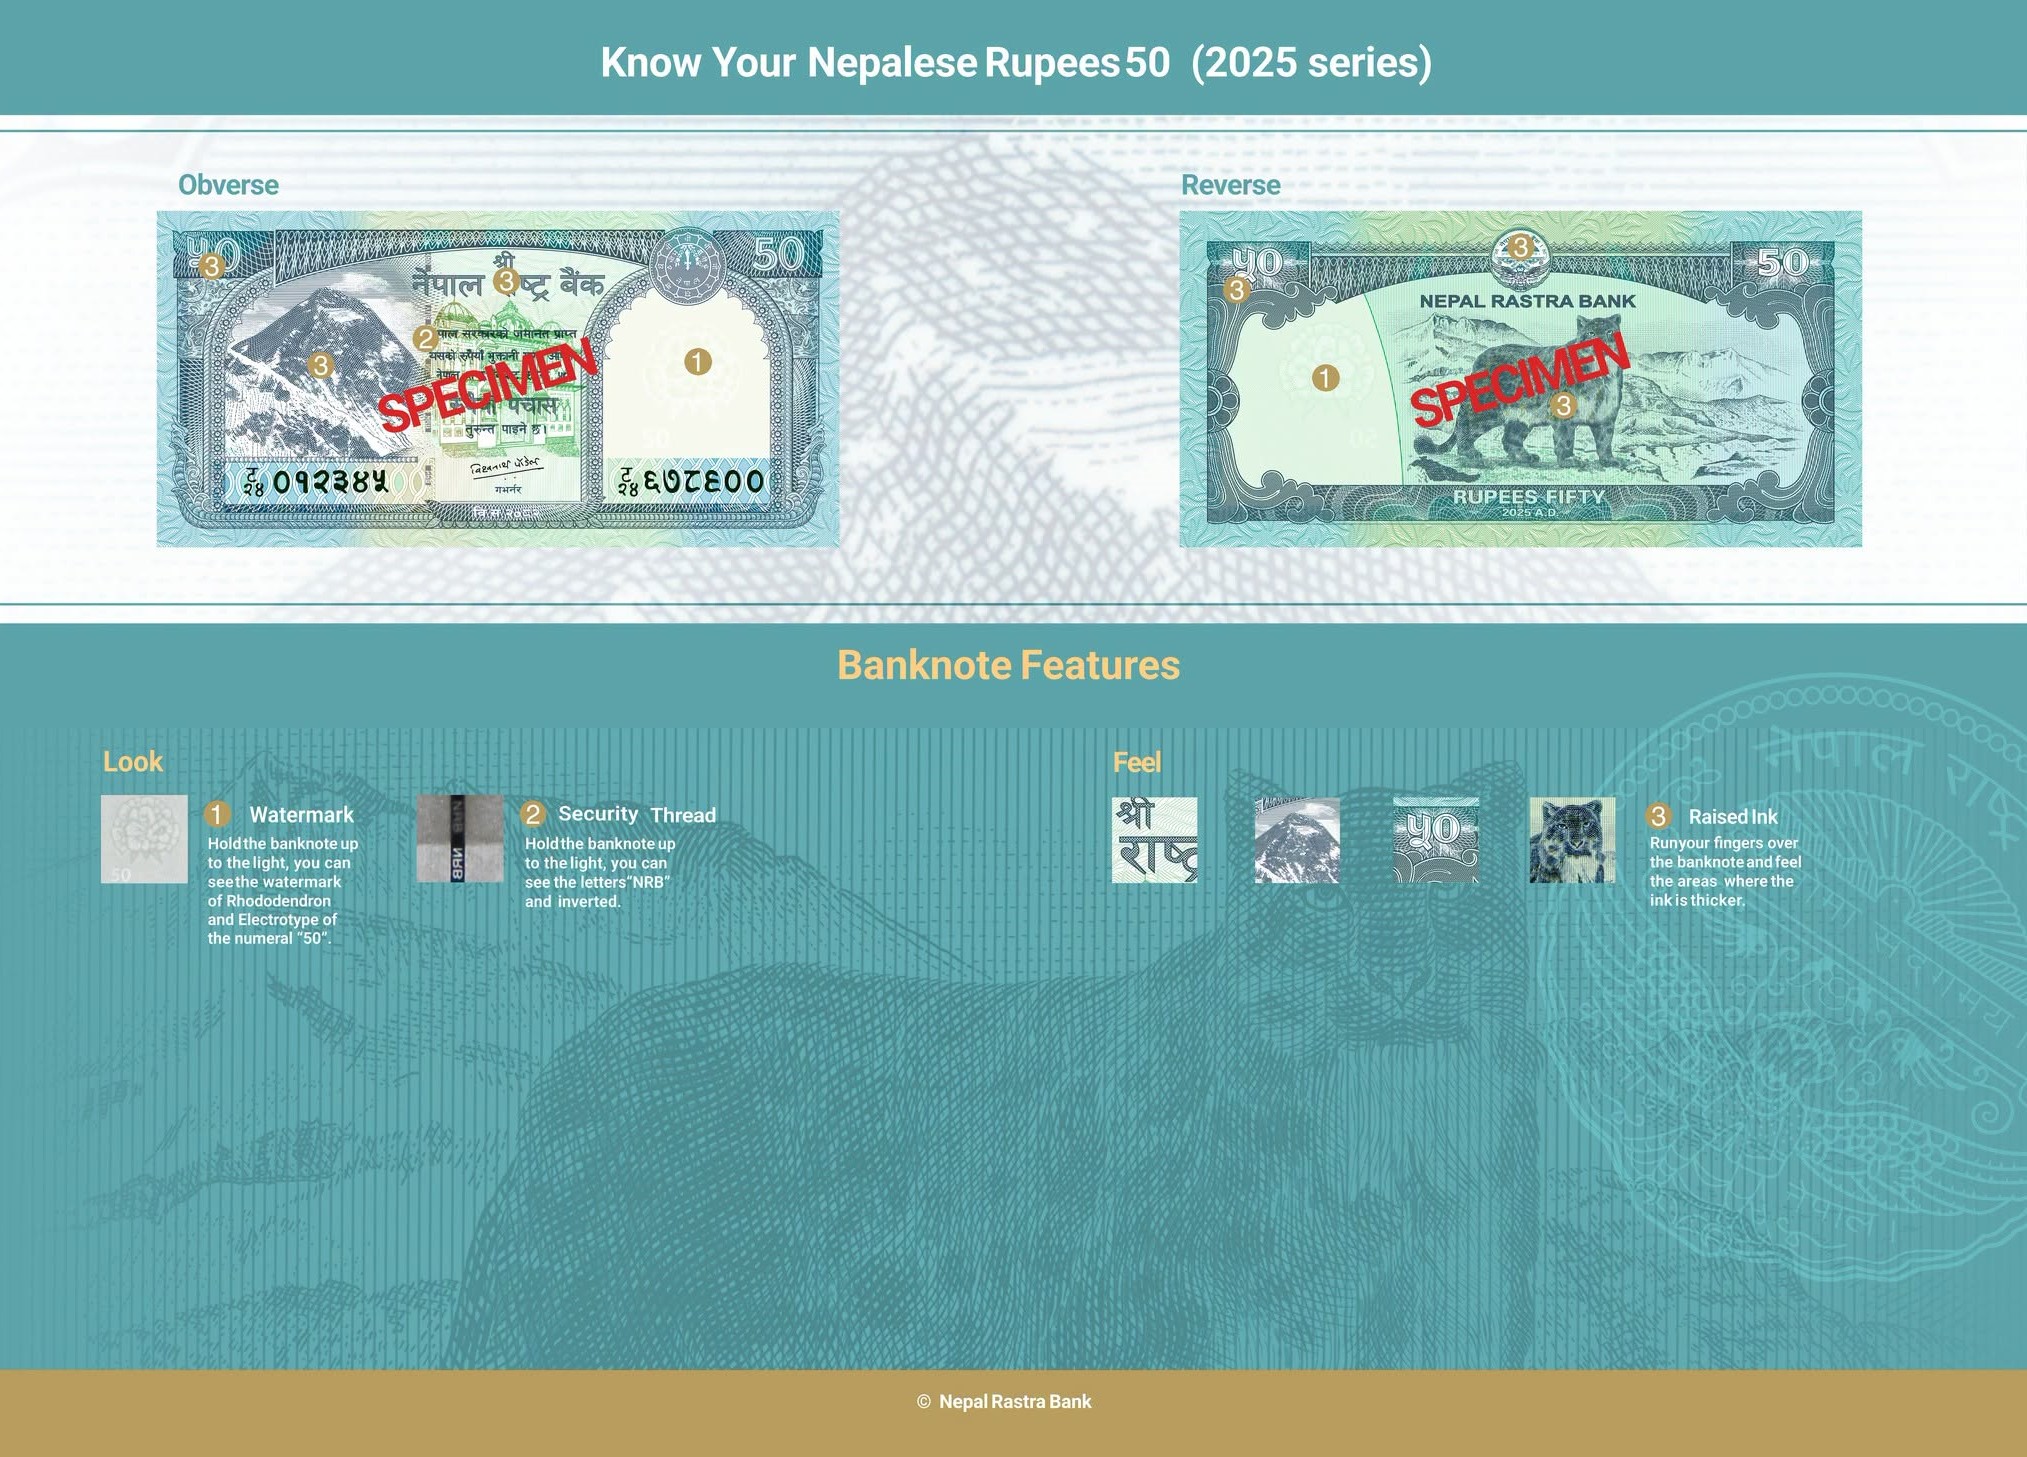
काठमाडौँ। नेपालमा नोट छपाईका लागि वर्षेनी ठूलो रकम खर्च हुने गरेको छ । राष्ट्र बैंकको तथ्याङ्क अनुसार नोट छपाई गर्न वर्षेनी करोडौँदेखि अर्बसम्मको रकम खर्च हुन्छ।
भुक्तानी प्रणाली सहज, पारदर्शी बनाउन तथा नोट छपाईमा हुने महँगो खर्च घटाउन पछिल्लो समय डिजिटल कारोबारलाई प्रवर्द्धन गरिदै आइएको छ।
विगत केही वर्ष यता भने नेपालको बैंकिङ प्रणालीमा परम्परागत भुक्तानी प्रणालीलाई विस्तारै नयाँ डिजिटल भुक्तानी प्रणालीले प्रतिस्थापन गर्नुपर्ने विषयमा बहस हुँदै आइरहेको छ।





राष्ट्र बैंकका एक उच्च अधिकारीका अनुसार सामान्यतया औसतमा कागजी नोटको आयु डेढ देखि दुई वर्षसम्म हुने गरेको अनुमान गर्न सकिन्छ । तर डिजिटल मुद्राको भने कुनै निश्चित आयु नरहने र यसमा छपाई खर्च नहुने भएकाले वर्षेनी राज्यको करोडौँ रुपैयाँ बचत हुन सक्ने भन्दै बैंकिङ क्षेत्रका जानकारहरुले डिजिटल मुद्रा प्रचलनमा ल्याउनुपर्नेमा जोड दिदै आइरहेका छन् ।
के हो केन्द्रीय बैंक डिजिटल मुद्रा (CBDC) ?
सीबीडीसी अर्थात केन्द्रीय बैंकको डिजिटल मुद्रा (Central Bank Digital Currency) भनेको देशको केन्द्रीय बैंकले जारी गर्ने डिजिटल स्वरूपको राष्ट्रिय मुद्रा हो। यो सामान्य कागजी नोट वा सिक्काजस्तै कानुनी मान्यताप्राप्त पैसा नै हो, तर यसको रूप डिजिटल हुन्छ। यसलाई हामी भौतिक रूपमा बोक्न भने सक्दैनौँ। यो पैसा जत्तिकै मान्यता भएको हाम्रो डिजिटल उपकरण तथा मोबाइलमा रहने मुद्रा हो ।
अर्थात्, सीबीडीसी भौतिक रूपमा बोक्ने नगदको सट्टा मोबाइल, डिजिटल वालेट वा अन्य सुरक्षित प्रणालीमार्फत प्रयोग गर्न सकिने सरकारी मुद्रा हो।
कतिपय मानिसहरुमा डिजिटल मुद्रा भन्ने वित्तीकै क्रिप्टोकरेन्सी हो कि भन्ने लाग्न सक्छ तर सीबीडीसीलाई निजी क्रिप्टोकरेन्सीभन्दा फरक मानिन्छ। किनकि यसलाई कुनै निजी कम्पनीले होइन, सीधै नेपाल राष्ट्र बैंक अर्थात केन्द्रीय बैंकले नियन्त्रण र जारी गर्छ। त्यसैले यसको मूल्य स्थिर हुन्छ र राज्यको पूर्ण ग्यारेन्टीमा रहने भएकाले सीबीडीसी सुरक्षित मानिन्छ।
यो प्रणाली लागू भएपछि नागरिकले दैनिक भुक्तानी, रकम स्थानान्तरण र अन्य वित्तीय कारोबार डिजिटल माध्यमबाट सहज रूपमा गर्न सक्छन्। साथै, बैंकिङ प्रणालीलाई अझ आधुनिक, पारदर्शी र प्रभावकारी बनाउन सीबीडीसीलाई महत्वपूर्ण औजारका रूपमा हेरिएको छ।
नेपालमा सीबीडीसी जारी गर्न राष्ट्र बैंकको तयारी कस्तो छ ?
नेपाल राष्ट्र बैंकले केन्द्रीय बैंक डिजिटल करेन्सी (सीबीडीसी)लाई चरणबद्ध रूपमा कार्यान्वयन गर्ने तयारी गरिरहेको छ। राष्ट्र बैंकका प्रवक्ता गुरु प्रसाद पौडेलका अनुसार सीबीडीसीलाई एकैचोटि होइन, योजनाबद्ध रूपमा पहिले होलसेल प्रणालीबाट सुरु गर्ने रणनीति बनाइएको छ।
राष्ट्र बैंकको रणनीतिक योजनामा नै उल्लेख गर्दै सन् २०२६ सम्म होलसेल सीबीडीसी (बैंकबीचको आन्तरिक प्रयोजनका लागि प्रयोग हुने डिजिटल मुद्रा)को सुरुवात गर्ने लक्ष्य राखिएको छ।
पौडेलले भने, “सेन्ट्रल बैंक डिजिटल करेन्सीका लागि हामीले नेपाल राष्ट्र बैंकको रणनीतिक योजनामा उल्लेख गरेर २०२६ सम्ममा होलसेल टाइपमा सुरुवात गर्ने भनेर प्लान गरेर काम गरिरहेका छौँ। त्यसका लागि डेडिकेटेड सीबीडीसी महाशाखा पनि स्थापना गरेका छौँ र त्यहाँ चार–पाँच जना इन्जिनियरहरू काम पनि गरिरहनुभएको छ।”
https://aarthikvoice.com/archives/90087
हालको प्राथमिकता होलसेल सीबीडीसीमै केन्द्रित रहेको पनि उनले स्पष्ट पारे।
प्रवक्ता पौडेलले अन्तर्राष्ट्रिय अभ्यासमा आएको परिवर्तनलाई पनि ध्यान दिइएको उल्लेख गरेका छन्। अहिले विश्वव्यापी रूपमा स्टेबलकोइन (निजी रूपमा जारी हुने र निश्चित सम्पत्तिसँग जोडेर स्थिर मूल्य राख्ने डिजिटल मुद्रा) सम्बन्धी बहस पनि बढिरहेको छ।
उनले पछिल्लो समय केन्द्रीय बैंकहरूको दृष्टिकोणमा पनि परिवर्तन आएको बताए। उनका अनुसार केही वर्षअघि धेरै देशहरू सीबीडीसीलाई सक्रिय रूपमा अघि बढाइरहेका थिए भने अहिले धेरैजसो देशहरू अध्ययनमा सीमित हुने वा विकल्पका रूपमा स्टेबलकोइनतर्फ पनि सोच्ने अवस्थामा पुगेका छन्।
“जसरी दुई–तीन वर्ष अगाडि केन्द्रीय बैंकहरू सीबीडीसीमा एग्रेसिभली लागिरहेका थिए, अहिले अध्ययन गर्ने तर एक्सपोज नभइहाल्ने भन्ने रणनीतिमा छन्। त्यसको विकल्पको रूपमा बरु स्टेबल कोइन्सतिर जाने खालको सोच पनि देखिन्छ।” पौडेलले भने।
तर नेपाल राष्ट्र बैंकले सीबीडीसीको तयारीलाई पूर्ण रूपमा नरोकेको उनले स्पष्ट पारे। उनका अनुसार तत्काल रिटेल सीबीडीसी (आम नागरिकले प्रयोग गर्ने डिजिटल मुद्रा)मा जाने योजना नभए पनि दीर्घकालीन रूपमा त्यो पनि सम्भावनामा रहनेछ।
प्रवक्ता पौडेलले भने, “ सीबीडीसीलाई हामीले अहिले छोडेको पनि होइन, अहिले नै यसमा गइहाल्नुपर्ने भन्ने पनि होइन। तर हामी सीबीडीसीमा जानुपर्यो भने होलसेल सीबीडीसी पहिला सुरुमा लञ्च गर्छौं, त्यसपछि रिटेलतर्फ जाने भनेर काम गरिरहेका छौँ।”
सीबीडीसी सम्बन्धी अन्तर्राष्ट्रिय अभ्यास
विश्वभर केन्द्रीय बैंक डिजिटल करेन्सी (सीबीडीसी)को अभ्यास तीव्र रूपमा अघि बढे पनि अहिले यसको गति र रणनीति देशअनुसार फरक–फरक अवस्थामा देखिन्छ।
केही देशहरूले सीबीडीसीलाई प्रत्यक्ष प्रयोगमा ल्याइसकेका छन् भने धेरैजसो मुलुकहरू परीक्षण (पायलट) र अध्ययन चरणमै सीमित छन्।
चीन, भारत र युरोपेली क्षेत्रका देशहरू हाल रिटेल तथा होलसेल दुवै प्रकारका डिजिटल मुद्राको परीक्षणमा सक्रिय छन्।
विशेषगरी चीनले “डिजिटल युआन” लाई ठूलो स्तरमा प्रयोगात्मक रूपमा विभिन्न शहर र सेवामा विस्तार गरिरहेको छ भने भारतले पनि डिजिटल रुपीमार्फत खुद्रा तथा बैंकिङ प्रयोगमा परीक्षण जारी राखेको छ।
त्यस्तै, बहामास र केही क्यारिबियन देशहरूले पहिले नै सीबीडीसीलाई औपचारिक रूपमा सञ्चालनमा ल्याइसकेका छन्, जसले ग्रामीण तथा दुर्गम क्षेत्रमा वित्तीय पहुँच बढाउन मद्दत गरेको छ।
तर पछिल्लो समय अन्तर्राष्ट्रिय केन्द्रीय बैंकहरूको दृष्टिकोणमा केही परिवर्तन देखिएको छ। पहिले सीबीडीसीलाई तीव्र रूपमा अघि बढाउने देशहरू अहिले गोपनीयता, बैंकिङ स्थिरता र प्रविधिगत जोखिमका कारण “सावधानीपूर्वक अध्ययन गर्ने तर तत्काल पूर्ण रूपमा लागू नगर्ने” रणनीतिमा पुगेका छन्।
साथै, निजी डिजिटल मुद्राका रूपमा रहेका स्टेबलकोइनप्रति पनि चासो बढ्दै गएको छ, जसलाई केही देशहरूले सीबीडीसीको विकल्प वा सहायक प्रणालीका रूपमा समेत हेर्न थालेका छन्।
सीबीडीसी अहिले पनि विकासशील अवधारणामै रहेको छ र यसको सफल कार्यान्वयनका लागि देशहरूले क्रमिक, सुरक्षित र परीक्षण–आधारित रणनीति अपनाइरहेका छन् ।
यस्ता छन् सीबीडीसीका फाइदाहरू
सीबीडीसी लागू भएपछि नेपालमा वित्तीय प्रणाली अझ आधुनिक, सुरक्षित र प्रभावकारी बन्ने अपेक्षा गरिएको छ। बैंकिङ क्षेत्रका जानकारहरुका अनुसार यसका प्रमुख फाइदाहरूलाई निम्न रूपमा बुझ्न सकिन्छ ।
सबैभन्दा पहिले, सीबीडीसीले भुक्तानी प्रणालीलाई धेरै छिटो र सहज बनाउँछ । नागरिकले मोबाइल वा डिजिटल उपकरणमार्फत तुरुन्तै रकम पठाउन र प्राप्त गर्न सक्ने भएकाले बैंक तथा वित्तीय कारोबारमा समयको बचत हुन्छ ।
दोस्रो फाईदा भनेको यसले नगद (क्यास) छपाइमा लाग्ने ठूलो खर्च घटाउन मद्दत गर्छ। नेपालमा वर्षेनी नोट छपाइ र व्यवस्थापनमा करोडौँदेखि अरबौँ रुपैयाँ खर्च हुने भएकाले डिजिटल मुद्राले राज्यको खर्च घटाई दीर्घकालीन रूपमा आर्थिक बचत गर्न सहयोग पुर्याउँछ ।
अर्को फाईदा के छ भने सीबीडीसीले पारदर्शिता बढाउने अपेक्षा गरिएको छ । डिजिटल माध्यमबाट हुने सबै कारोबार ट्रेस गर्न सकिने भएकाले अवैध वित्तीय गतिविधि, कर छली तथा अनौपचारिक कारोबार नियन्त्रणमा सहजता आउन सक्छ ।
यस्तै, वित्तीय समावेशिता (फाइनान्सियल इन्क्लुजन) बढाउन पनि सीबीडीसी उपयोगी मानिन्छ । बैंकिङ पहुँच कम भएका क्षेत्रका नागरिकले समेत मोबाइलमार्फत वित्तीय सेवामा पहुँच पाउन सक्छन् ।
त्यसैगरी यसले बैंकिङ प्रणालीलाई अझ आधुनिक र प्रतिस्पर्धी बनाउन मद्दत गर्छ । परम्परागत भुक्तानी प्रणालीको सट्टा डिजिटल प्रणाली विस्तार हुँदा सेवा छिटो, सुरक्षित र प्रभावकारी हुने अपेक्षा गरिएको छ।
यसरी सीबीडीसीले अर्थतन्त्रलाई डिजिटल रूपान्तरणतर्फ लैजाने मात्र होइन, राज्यको खर्च घटाउनेदेखि वित्तीय पहुँच विस्तारसम्मका बहुआयामिक फाइदा प्रदान गर्ने देखिन्छ।
नेपालमा नोट छपाइमा हुने ठूलो खर्च घटाउने, भुक्तानी प्रणालीलाई अझ सहज र पारदर्शी बनाउने तथा बैंकिङ सेवामा डिजिटल रूपान्तरण ल्याउने उद्देश्यसहित केन्द्रीय बैंक डिजिटल मुद्रा (सीबीडीसी)को अवधारणा अघि बढिरहेको देखिन्छ। विश्वव्यापी अभ्यास र प्रविधिगत परिवर्तनलाई समेत ध्यानमा राख्दै नेपाल राष्ट्र बैंकले यसलाई चरणबद्ध रूपमा लागू गर्ने तयारी गरिरहेको छ।
सीबीडीसीले नगदरहित कारोबारलाई प्रोत्साहन गर्दै राज्यको खर्च बचत गर्ने मात्र होइन, वित्तीय पहुँच विस्तार, पारदर्शिता वृद्धि र आधुनिक बैंकिङ प्रणाली विकासमा समेत महत्वपूर्ण भूमिका खेल्ने अपेक्षा गरिएको छ। यद्यपि यसको कार्यान्वयनका लागि आवश्यक पूर्वाधार, नीतिगत तयारी र अन्तर्राष्ट्रिय अभ्यासको अध्ययन अझै जारी रहेको छ।